
雨屋・倉庫の修理代は経費になる?|「修繕費」と「資本的支出」の境目
投稿日:
カテゴリー:農家まるっと応援隊ファーマーズガレージ

「直した」のか「良くした」のか
倉庫や雨屋の工事をしたとき、税金の扱いは2つに分かれます。
・修繕費…その年に全額を経費にできる
・資本的支出…建物の価値を上げたものとして資産に計上し、何年もかけて経費にする
分かれ目は、工事の中身が「元に戻した」のか「前より良くした」のかです。
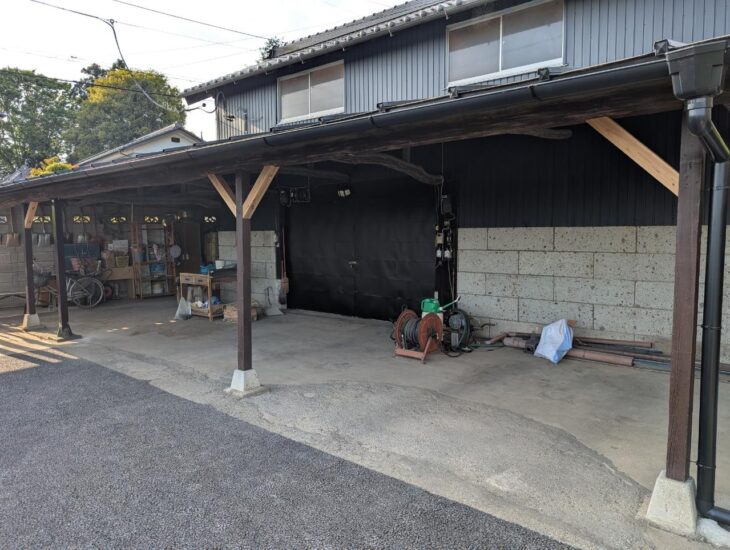
修繕費になりやすい工事
・雨漏りした屋根を、同じような材料で張り替えた
・さびた外壁の一部を張り替えた
・壊れたシャッターを同等品に交換した
・台風で飛んだ波板を元通りにした
いずれも「元の状態に戻す」「今の状態を維持する」工事です。
資本的支出になりやすい工事
・屋根を断熱材入りのパネルに替えて、性能を上げた
・雨屋を作業場に改造した(用途の変更)
・新しく下屋を延ばした・増築した
・手動シャッターを電動に替えた(性能向上分)
「前にはなかった機能や面積が増えた」工事は、資産の価値を上げたと考えます。
特に増築は、新しい建物を取得したのと同じ扱いになります。
迷ったときの「形式基準」
実際の工事は、直す部分と良くする部分が混ざります。
判断に迷うときは、国税庁が示す次の目安を上から順に当てはめます。
1. 1回の工事が20万円未満 → 修繕費
2. おおむね3年以内の周期で行う定期的な工事 → 修繕費
3. 明らかに価値を上げる・寿命を延ばす工事 → 資本的支出
4. どちらか不明で、60万円未満 → 修繕費
5. どちらか不明で、建物の前期末の取得価額のおおむね10%以下 → 修繕費
6. それでも不明 → 支出の30%と取得価額の10%の少ない方を修繕費、残りを資本的支出にする方法も(継続適用が条件)
法人の通達で示された基準ですが、個人の農家さんの所得税でも同じ考え方の取り扱いがあります。
数字で見る差
仮に、鉄骨倉庫の屋根工事に300万円かかったとします。
・修繕費なら、その年に300万円が経費
・資本的支出なら、耐用年数31年の鉄骨倉庫で、毎年約10万円ずつ
その年の所得が大きい年なら、差はかなり大きくなります。
ただし「経費にしたいから修繕費にする」はできません。
決め手は、あくまで工事の中身です。
農家さんがやっておくべき3つのこと
① 見積書を「直す部分」と「良くする部分」に分けてもらう
一式で書かれた見積書だと、全体が資本的支出と見られることもあります。
「屋根の葺き替え(同等材)」「断熱仕様への変更分」など、実態どおりに分けて書いてもらいましょう。
② 工事前・工事後の写真を残す
雨漏りや破損の状況が分かる写真は、「元に戻した」ことの大事な証拠になります。
③ 申告前に税理士・JAの記帳担当に相談する
判断は最終的に、申告する方の責任になります。
大きな工事ほど、事前に相談しておくと安心です。
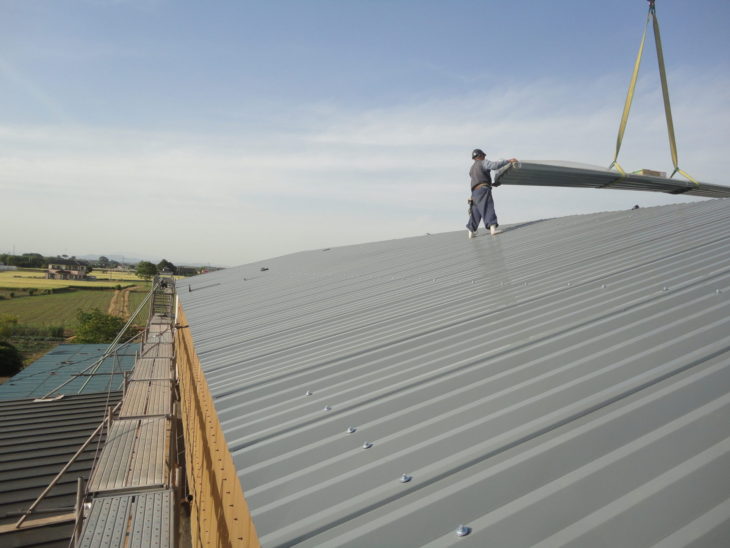
育みのガレージの見積書
育みのガレージでは、ご希望があれば
「修繕にあたる部分」と「改良・増築にあたる部分」を分けた見積書をお出しします。
工事前後の写真もお渡しできるので、申告の資料としてお使いください。
まずは「ガレージ診断」で、今の倉庫に何が必要かを一緒に整理しましょう。
▶ お電話 0282-51-2543(8:00〜17:00/日曜定休)
※税務の扱いは個別の状況で変わります。最終的な判断は税理士にご確認ください。情報は2026年11月時点のものです。
最新の投稿
- 雨屋・倉庫の修理代は経費になる?|「修繕費」と「資本的支出」の境目
- 農業用倉庫・雨屋の改修と増築|資金計画は「3つの財布」で考える
- 牛舎・豚舎・厩舎を建てる前に|家畜と人、両方が働きやすい畜舎の考え方
- 木造と鉄骨、どちらで直すか|農家の建物ごとに考える適材適所
- 後継ぎに残す、住まいと仕事場|代替わりに合わせた建物の整え方
- 「住まい育み健康診断」でわかること|母屋・あまや・倉庫をまとめて診る
- 親の家をどうする|農家の実家、子世代が決める前にやっておきたいこと
- 土間と広縁を活かす|農家住宅ならではの空間を今の暮らしに
- 建て替えずに住み継ぐ|農家住宅リノベという選択肢
- 農家の母屋は、なぜ寒いのか|広い間取りと大きな開口部を見直す
カテゴリー
- 農家まるっと応援隊 (10)
- 地域から探す (9)
- 代表ブログ (34)
- イベント (11)
- おれのガレージ (57)
- お知らせ (34)
- ビジネスガレージ (32)
- わたしの小屋 (5)
- ガレージデッキ (6)
- 鉄骨カーポート (6)
- ファーマーズガレージ (45)
- ガレージQ&A (74)
- ガレージドック (4)
- その他 (8)


